Excel 1 - SV - SV settings
The Everyday Excel UserTest in Swedish with Excel in Swedish settings. Ideal for candidates with limited data-intensive tasks or complex models. Assesses general proficiency in everyday use.
Datum
21 aug 2025
| Kandidat |
Henrik Dennerheim |
| Kompetens |
Kompetent - Nivå: 3 av 4 |
| Tid |
17:09 av 45:00 |
| Utfärdare |
Demo Kunskapstest, EPROVED |
| Test | Kompetens | Poäng | Besvarade | Status | Datum |
|---|---|---|---|---|---|
|
Accounting Firm Edition - SV - Senior |
3/4 |
70% |
27/30 |
Slutförd |
2025-08-21 14:40:01 |
|
Kvalificerad redovisning |
1/4 |
16% |
6/24 |
Slutförd |
2024-10-01 10:40:55 |
|
Kvalificerad redovisning |
2/4 |
25% |
10/24 |
Slutförd |
2024-03-07 11:39:12 |
|
Kvalificerad redovisning |
1/4 |
6% |
4/24 |
Slutförd |
2024-02-07 13:52:25 |
|
Kvalificerad redovisning |
1/4 |
9% |
5/24 |
Slutförd |
2024-01-10 14:25:37 |
|
Kvalificerad redovisning |
1/4 |
21% |
8/24 |
Slutförd |
2023-11-22 09:34:29 |
|
Kvalificerad redovisning |
1/4 |
16% |
7/24 |
Slutförd |
2023-11-08 13:41:17 |
|
Kvalificerad redovisning |
1/4 |
15% |
5/24 |
Slutförd |
2023-10-13 10:42:48 |
|
Kvalificerad redovisning |
2/4 |
27% |
11/24 |
Slutförd |
2023-10-06 11:39:25 |
|
Kvalificerad redovisning |
1/4 |
17% |
8/24 |
Slutförd |
2023-10-06 10:16:35 |
Kandidaten uppvisar stark kompetens inom redovisning och behärskar bland annat bokföring, bokslut, anläggningstillgångar och redovisningsteori. Kandidaten visar även praktisk förmåga i kundrelaterade situationer som typiskt förekommer i en redovisningsbyråmiljö.
Nybörjare
0% - 24%
Baskunskaper
25% - 49%
Kompetent
50% - 76%
Skicklig
77% - 100%
Kandidaten uppvisar goda kunskaper i bokföring, inklusive kontering av kund- och leverantörsfakturor, hantering av representation, kvitton, utlägg, bokföringsrättelser, löner, upplupen semesterlön och mer.
Kandidaten har grundläggande kunskaper inom bokslutsarbete och kan exempelvis hantera avstämningar och enklare periodiseringar samt i viss utsträckning skatter och moms.
Kandidaten har avancerade kunskaper om anläggningstillgångar, inklusive klassificering, avskrivningar, nedskrivningar och skillnaden mellan ekonomisk och fysisk livslängd. Kandidaten har även stark teoretisk förståelse för förutbetalda intäkter, upplupna kostnader, matchningsprincipen och tolkning av kassaflöde enligt den indirekta metoden.
Kandidaten har god förståelse för finansiella rapporter, inklusive eget kapital, kortfristiga skulder och bokslutsdispositioner. Kandidaten kan tillämpa centrala begrepp inom finansiell analys, såsom beräkning av soliditet och skuldsättningsgrad, avkastning på eget kapital justerat för obeskattade reserver och härledning av varuinköp genom avstämning av de finansiella rapporterna.
Kandidaten visar gott omdöme i typiska uppdrag på redovisningsbyrå, inklusive utdelningsplanering i fåmansföretag, hantering av frister, tolkning av uppdragsdokument och bedömning av kapitalbrist och andra regulatoriska aspekter i kunddialogen.
Poäng
Tid
Poäng
Tid
Henrik Dennerheims resultat var 40 % över genomsnittet för alla andra testdeltagare.
Henrik Dennerheims resultat var 37 % över genomsnittet för jämförelsegruppen (Qualified Accounting - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 40 % över genomsnittet för alla andra testdeltagare.
Henrik Dennerheims resultat var 37 % över genomsnittet för jämförelsegruppen (Qualified Accounting - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 40 % över genomsnittet för alla andra testdeltagare.
Henrik Dennerheims resultat var 37 % över genomsnittet för jämförelsegruppen (Qualified Accounting - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 4 % över genomsnittet för jämförelsegruppen (Qualified Accounting - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 48 % under genomsnittet för jämförelsegruppen (Qualified Accounting - Specialist, 4-6 yrs).
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för profilen (Qualified Accounting - Specialist, 4-6 yrs) för att skapa en meningsfull jämförelse.
| Fråga | Frågeområde | Frågetyp | Tid | Status | Nivå |
|---|---|---|---|---|---|
| 7 | Bokslut |
Bokföring av konstaterade kundförluster
0 av 1 rätta svar och 1 felaktiga och fick 0 av 3 poäng |
00:31 | Svår | |
| 9 | Redovisning i kundnära roller |
Beräkna årets skattekostnad – med hänsyn till aktiverade underskottsavdrag och ej avdragsgilla kostnader
1 av 2 rätta svar och 0 felaktiga och fick 1,5 av 3 poäng |
00:49 | Svår | |
| 10 | Finansiella rapporter & Analys |
Aktiverade underskottsavdrag
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:41 | Svår | |
| 12 | Finansiella rapporter & Analys |
Beräkna räntabilitet på eget kapital, justera för obeskattade reserver
0 av 1 rätta svar och 1 felaktiga och fick 0 av 3 poäng |
00:52 | Svår | |
| 13 | Redovisning i kundnära roller |
Fåmansföretag – viktiga punkter vid rådgivning om utdelning
2 av 2 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:25 | Svår | |
| 14 | Bokföring |
Bokföring av leverantörsfaktura – utländsk valuta och omvänd skattskyldighet
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:10 | Svår | |
| 17 | Anläggningstillgångar & Redovisningsteori |
Matchningsprincipen – definition och innebörd i redovisningen
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:13 | Svår | |
| 22 | Bokföring |
Rättelse av felaktigt bokförd transaktion – omvänd debet och kredit
0 av 2 rätta svar och 0 felaktiga och fick 0 av 3 poäng |
00:04 | Svår | |
| 24 | Bokslut |
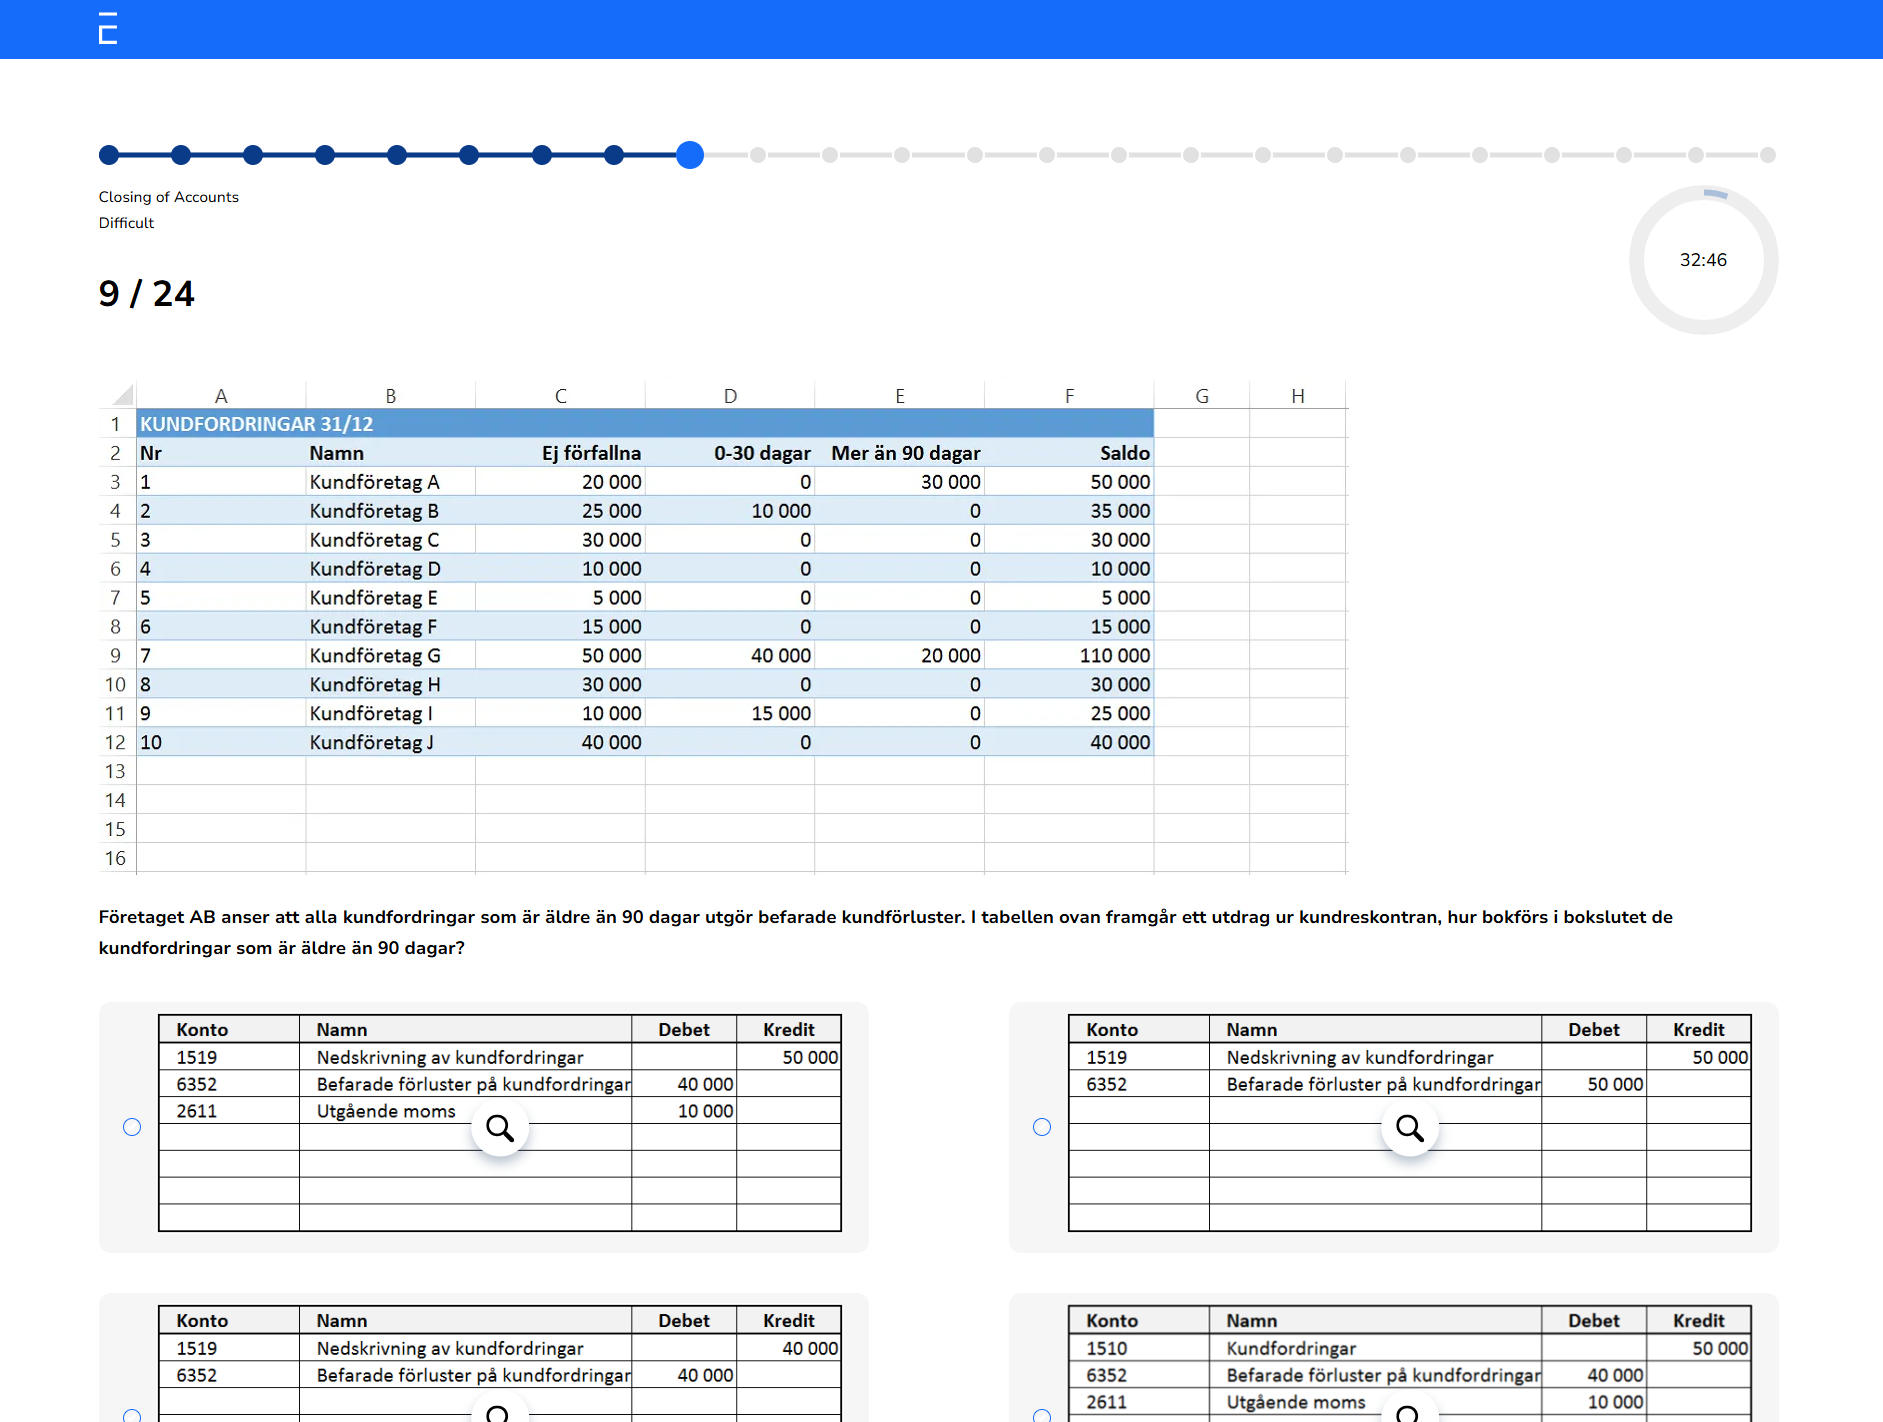
Bokföring av befarade kundförluster
0 av 1 rätta svar och 1 felaktiga och fick 0 av 3 poäng |
00:40 | Svår | |
| 26 | Anläggningstillgångar & Redovisningsteori |
Kassaflödesanalys – indirekt metod och kassaflöden från löpande verksamhet, investeringar och finansiering
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:15 | Svår | |
| 1 | Redovisning i kundnära roller |
Vem som ska skriva under årsredovisningen
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:15 | Lätt | |
| 2 | Redovisning i kundnära roller |
Innebörd av engagemangsbesked
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:16 | Lätt | |
| 6 | Bokföring |
Bokföring av leverantörsfaktura – faktureringsmetoden vid momspliktig försäljning *
3 av 3 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
01:56 | Lätt | |
| 8 | Bokföring |
Bokföring av representation – obligatoriska uppgifter på kvittot
2 av 2 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:28 | Lätt | |
| 11 | Anläggningstillgångar & Redovisningsteori |
Avskrivning av materiella anläggningstillgångar – ekonomisk kontra fysisk livslängd
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:16 | Lätt | |
| 15 | Finansiella rapporter & Analys |
Bokslutsdispositioner, överavskrivningar
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:14 | Lätt | |
| 19 | Finansiella rapporter & Analys |
Kortfristiga skulder
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:17 | Lätt | |
| 25 | Bokslut |
Periodisering av leverantörsfakturor vid bokslut – interimsfordran kontra interimsskuld
1 av 2 rätta svar och 0 felaktiga och fick 0,5 av 1 poäng |
00:30 | Lätt | |
| 27 | Anläggningstillgångar & Redovisningsteori |
Nedskrivning av anläggningstillgångar – materiella och immateriella tillgångar samt avskrivning kontra nedskrivning
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:16 | Lätt | |
| 29 | Bokslut |
Periodisering av leverantörsfaktura vid bokslut – korrekt hantering
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
01:25 | Lätt | |
| 3 | Bokslut |
Lagervärdering vid bokslut – tolkning av beräkning och bokföring av lagerökning
0 av 1 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:34 | Medelsvår | |
| 4 | Redovisning i kundnära roller |
Försenad inlämning – regler och konsekvenser för årsredovisningen
2 av 2 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:19 | Medelsvår | |
| 5 | Bokföring |
Bokföring av kundfaktura – kreditfaktura enligt faktureringsmetoden vid momspliktig försäljning *
3 av 3 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
01:05 | Medelsvår | |
| 16 | Anläggningstillgångar & Redovisningsteori |
Upplupna kostnader – definition och innebörd i redovisningen
2 av 2 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:20 | Medelsvår | |
| 18 | Redovisning i kundnära roller |
Eget kapital – när en kontrollbalansräkning ska upprättas
0 av 1 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:12 | Medelsvår | |
| 20 | Bokslut |
Periodisering av mottagen leverantörsfaktura – relevanta konton för förutbetalda kostnader
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:18 | Medelsvår | |
| 21 | Anläggningstillgångar & Redovisningsteori |
Förutbetalda intäkter – definition och innebörd i redovisningen
2 av 2 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:18 | Medelsvår | |
| 23 | Bokföring |
Bokföring av representation – alkoholhaltiga drycker
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:44 | Medelsvår | |
| 28 | Finansiella rapporter & Analys |
Härled inköp via resultat- och balansräkningen
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
02:02 | Medelsvår | |
| 30 | Finansiella rapporter & Analys |
Eget kapital, fonder och nyemissioner
2 av 2 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:24 | Medelsvår |
Frågor med denna symbol är kontofördelningsfrågor.
Rätt svar
Viktad poäng, delvis rätt svar
Fel svar
Hoppade över eller tiden tog slut
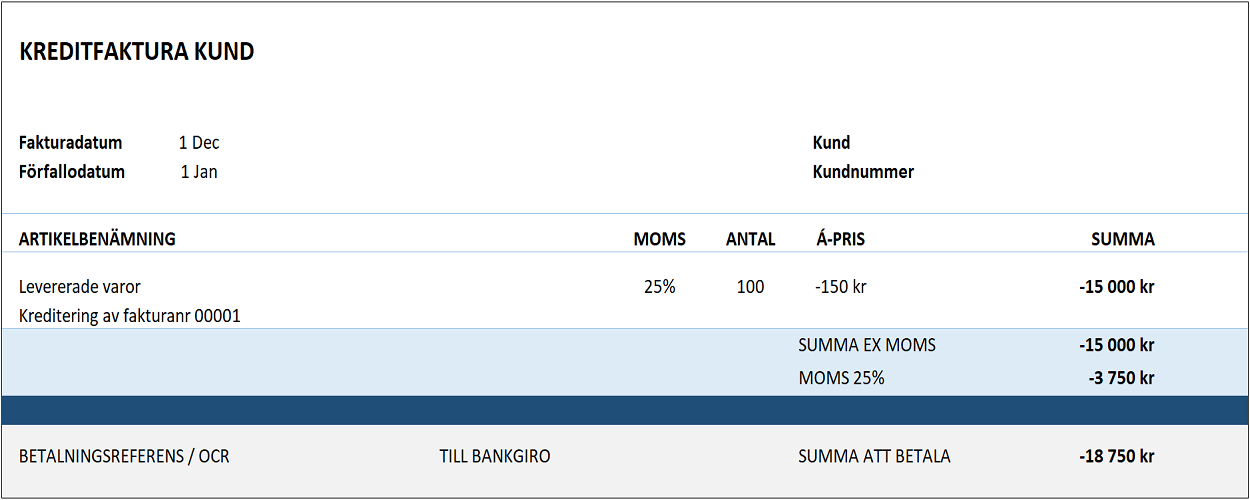
Företaget har skickat kreditfakturan ovan, hur bokförs kundfakturan om företaget bedriver momspliktig försäljning och tillämpar fakturametoden?
Manuell kontering: Använd endast konton som finns i testets kontoplan. Börja skriva kontonummer eller kontonamn för att få upp förslag på tillgängliga konton. Använd reglaget i högerkanten av rutan för att scrolla nedåt vid behov.
| Konto | Kontonamn | Debet | Kredit |
|---|---|---|---|
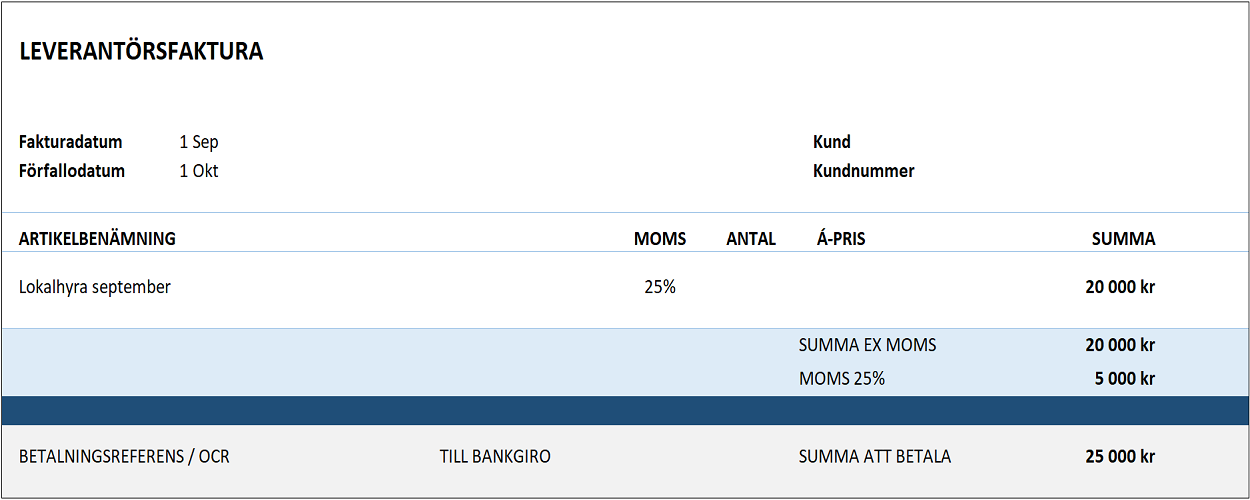
Leverantörsfakturan ovan har mottagits, hur bokförs den om företaget bedriver momspliktig försäljning och tillämpar fakturametoden?
Manuell kontering: Använd endast konton som finns i testets kontoplan. Börja skriva kontonummer eller kontonamn för att få upp förslag på tillgängliga konton. Använd reglaget i högerkanten av rutan för att scrolla nedåt vid behov.
| Konto | Kontonamn | Debet | Kredit |
|---|---|---|---|
TESTOMRÅDEN
"REDOVISNING FRÅN A TILL Ö"
Test på svenska enligt svensk redovisningspraxis. Utformat för att särskilja seniora redovisningsekonomer och kundnära specialister på redovisningsbyråer med bredare ansvar inom rapportering och rådgivning.
Bokföring
Omfattar registrering av leverantörs- och kundfakturor, inklusive kredit- och debetnotor, representationskostnader med korrekt dokumentation, lönehantering inklusive skatt och sociala avgifter, upplupen semesterlön, valutatransaktioner med omvänd skattskyldighet för moms samt rättelse av felbokförda verifikationer inklusive omvända debet- och kreditposter.
Bokslut
Omfattar bokslutsprocessen för moms- och skattekonton, periodiseringar av leverantörs- och kundfakturor, användning av interimskonton, lagerinventering och värdering, beräkning av skattemässigt resultat jämfört med redovisat resultat samt redovisning av både befarade och konstaterade kundförluster.
Anläggningstillgångar & redovisningsteori
Omfattar begrepp som avskrivningar och nedskrivningar av materiella och immateriella tillgångar, ekonomisk kontra fysisk nyttjandeperiod samt när tillgångar av mindre värde får kostnadsföras. Inkluderar även grundläggande teoretiska principer såsom upplupna och förutbetalda poster, matchningsprincipen samt uppställning och tolkning av kassaflödesanalyser enligt indirekt metod.
Årsredovisning & analys
Omfattar centrala delar av resultaträkning och balansräkning, inklusive eget kapital, kortfristiga skulder, bokslutsdispositioner och uppskjuten skatt, samt analytiska färdigheter såsom att beräkna soliditet och skuldsättningsgrad, avkastning på eget kapital (justerat för obeskattade reserver) och att härleda varuinköp genom avstämning mellan rapporter.
Redovisningsarbete i kundnära roller
Omfattar praktiska aspekter av att arbeta som redovisningskonsult, inklusive förståelse för inlämnings- och rapporteringsfrister, hantering av utdelningsrådgivning i ägarledda bolag, tolkning av uppdragsbrev och balansräkningens eget kapital, bedömning av efterlevnadsrisker samt att besvara kundfrågor om leasing, kapitaltäckning eller regulatoriska skyldigheter. Fokus ligger på omdöme, kommunikation och regelmedvetenhet i uppdrag för små och medelstora företag (SMF).
TESTFRÅGOR
Flervalsfrågor och frågor med manuell inmatning
Våra tester baseras främst på flervalsfrågor där antalet korrekta svarsalternativ varierar. Varje fråga har fyra svarsalternativ. Vissa frågor kräver manuell kontering av en affärshändelse, och kandidaten får en kontoplan som stöd.
Frågor per område och svårighetsgrad
Testerna är indelade i fyra frågeområden och frågorna kategoriseras i tre svårighetsnivåer: lätt, medelsvår och svår.
Slumpmässig testgenerering
Frågor inom varje område och svårighetsnivå väljs slumpmässigt från en frågebank, vilket säkerställer att varje test får en unik uppsättning frågor. Dessutom slumpas ordningen på svarsalternativen så att rätt svar för varje fråga aldrig hamnar på samma position.
30 frågor och multimediaalternativ
Totalt genereras 30 frågor som måste besvaras inom 45 minuter. Under testet kan kandidater hoppa över frågor och återkomma till dem senare. De har också tillgång till en tidräknare och en förloppsindikator. Testet avslutas automatiskt när den maximala tidsgränsen har uppnåtts.
Testfrågor och svarsalternativ kan bestå av text, bilder eller en kombination av text och bilder.
Exempelfråga