Excel 1 - SV - SV settings
The Everyday Excel UserTest in Swedish with Excel in Swedish settings. Ideal for candidates with limited data-intensive tasks or complex models. Assesses general proficiency in everyday use.
Datum
08 maj 2025
| Kandidat |
Henrik Dennerheim |
| Kompetens |
Kompetent - Nivå: 3 av 4 |
| Tid |
07:00 av 30:00 |
| Utfärdare |
Demo Kunskapstest, EPROVED |
| Test | Kompetens | Poäng | Besvarade | Status | Datum |
|---|---|---|---|---|---|
|
Financial Controller - SV |
3/4 |
56% |
19/24 |
Slutförd |
2025-05-08 13:28:12 |
|
Financial Control |
1/4 |
0% |
0/24 |
Slutförd |
2022-10-11 13:35:54 |
|
Financial Control |
1/4 |
12% |
3/24 |
Slutförd |
2021-11-10 10:39:55 |
Kandidaten uppvisar goda kunskaper inom financial control, särskilt inom redovisning och finansiell analys.
Nybörjare
0% - 24%
Baskunskaper
25% - 49%
Kompetent
50% - 76%
Skicklig
77% - 100%
Kandidaten uppvisar grundläggande kunskaper om resultat- och balansräkningen, inklusive deras innebörd, uppställning och förmåga att skilja mellan centrala poster.
Kandidaten uppvisar omfattande och djupgående kunskaper i finansiell analys och behärskar, utöver nyckeltal, lönsamhet, finansiell ställning och kapitalbindning, även de underliggande sambanden mellan resultat- och balansräkningen ur ett analytiskt perspektiv.
Kandidaten har grundläggande kunskaper inom bokslutsarbete och kan exempelvis hantera avstämningar och enklare periodiseringar samt i viss utsträckning skatter och moms.
Kandidaten uppvisar goda teoretiska kunskaper inom redovisning och har, utöver grundläggande bokföring, förståelse för definitioner, periodiseringar, interimskonton och tillhörande begreppspar, redovisningsprinciper samt metoder för kassaflödesanalys.
Poäng
Tid
Poäng
Tid
Henrik Dennerheims resultat var 37 % över genomsnittet för alla andra testdeltagare.
Henrik Dennerheims resultat var 27 % över genomsnittet för jämförelsegruppen (Financial Control - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 37 % över genomsnittet för alla andra testdeltagare.
Henrik Dennerheims resultat var 27 % över genomsnittet för jämförelsegruppen (Financial Control - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 37 % över genomsnittet för alla andra testdeltagare.
Henrik Dennerheims resultat var 27 % över genomsnittet för jämförelsegruppen (Financial Control - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 10 % över genomsnittet för jämförelsegruppen (Financial Control - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 88 % över genomsnittet för jämförelsegruppen (Financial Control - Specialist, 4-6 yrs).
Henrik Dennerheims resultat var 50 % under genomsnittet för jämförelsegruppen (Financial Control - Specialist, 4-6 yrs).
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för profilen (Financial Control - Specialist, 4-6 yrs) för att skapa en meningsfull jämförelse.
| Fråga | Frågeområde | Frågetyp | Tid | Status | Nivå |
|---|---|---|---|---|---|
| 5 | Bokslut |
Bokföring av befarade kundförluster
0 av 1 rätta svar och 0 felaktiga och fick 0 av 3 poäng |
00:06 | Svår | |
| 6 | Finansiell analys |
Uppdelning av räntabilitet i vinstmarginal och kapitalomsättningshastighet
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:18 | Svår | |
| 7 | Resultat- & Balansräkning |
Innebörden av totalresultat
1 av 2 rätta svar och 0 felaktiga och fick 1,5 av 3 poäng |
00:13 | Svår | |
| 8 | Bokslut |
Periodisering av kundfaktura – bokföring av förutbetalda intäkter för del av fakturerad period
0 av 1 rätta svar och 1 felaktiga och fick 0 av 3 poäng |
00:09 | Svår | |
| 10 | Redovisningsteori |
Finansiella instrument – värdering till verkligt värde eller anskaffningsvärde enligt IFRS respektive K3
1 av 2 rätta svar och 1 felaktiga och fick 0 av 3 poäng |
00:15 | Svår | |
| 11 | Finansiell analys |
Hävstångssambandets komponenter
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:20 | Svår | |
| 13 | Redovisningsteori |
Successiv vinstavräkning – innebörd och syfte i redovisningen
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:17 | Svår | |
| 16 | Resultat- & Balansräkning |
Innebörden av avsättningar
0 av 2 rätta svar och 0 felaktiga och fick 0 av 3 poäng |
00:06 | Svår | |
| 1 | Finansiell analys |
Beräkna soliditet
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:16 | Lätt | |
| 2 | Bokslut |
Periodisering av leverantörsfaktura vid bokslut – årets kostnad
0 av 1 rätta svar och 1 felaktiga och fick 0 av 1 poäng |
00:29 | Lätt | |
| 9 | Bokslut |
Avstämningar – tolkning av kundfordringsspecifikation och dess innebörd
2 av 2 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:09 | Lätt | |
| 12 | Finansiell analys |
Beräkna skuldsättningsgrad
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:09 | Lätt | |
| 19 | Resultat- & Balansräkning |
Bokslutsdispositioner, koncernbidrag
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:15 | Lätt | |
| 22 | Resultat- & Balansräkning |
Uppställningsform, funktionsindelad resultaträkning
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:21 | Lätt | |
| 23 | Redovisningsteori |
Debet och kredit – konsekvenser av debitering på ett skuldkonto
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:08 | Lätt | |
| 24 | Redovisningsteori |
Verifikationer – innebörd och syfte i redovisningen
3 av 3 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:10 | Lätt | |
| 3 | Redovisningsteori |
Upplupna kostnader – definition och innebörd i redovisningen
2 av 2 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:17 | Medelsvår | |
| 4 | Finansiell analys |
Kundfordringar, härled omsättning via kredittid
0 av 1 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:06 | Medelsvår | |
| 14 | Finansiell analys |
Härled inköp via resultat- och balansräkningen
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
01:45 | Medelsvår | |
| 15 | Redovisningsteori |
Kostnader – definition och betydelse i redovisningen
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:07 | Medelsvår | |
| 17 | Bokslut |
Avslut av momskonton – tolkning och bokföring av momsrapport
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:17 | Medelsvår | |
| 18 | Bokslut |
Lagervärdering vid bokslut – tolkning av beräkning och bokföring av lagerökning
0 av 1 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:06 | Medelsvår | |
| 20 | Resultat- & Balansräkning |
Eget kapital, fonder och nyemissioner
0 av 2 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:05 | Medelsvår | |
| 21 | Resultat- & Balansräkning |
Innebörden av fritt kassaflöde
2 av 3 rätta svar och 0 felaktiga och fick 1,3 av 2 poäng |
00:19 | Medelsvår |
Rätt svar
Viktad poäng, delvis rätt svar
Fel svar
Hoppade över eller tiden tog slut
TESTOMRÅDEN
”SKILJER ANALYTIKER FRÅN REDOVISNINGSEKONOMER”
Test på svenska baserat på svenska redovisningsregler. Testet särskiljer kandidater som främst arbetar med bokslut och rapportering från kandidater med stark kompetens inom finansiell analys och djup förståelse för resultat- och balansräkning.
Resultat- & balansräkning
Test av kandidatens kunskaper inom såväl grundläggande områden, såsom olika uppställningsformer, tillgångsslag, kort- och långfristiga skulder, eget kapital och operativa resultatmått, som mer avancerade områden, exempelvis fond- och nyemissioner, fritt kassaflöde, avsättningar, aktiverade underskottsavdrag, totalresultat, leasing och principer för konsolidering i koncernredovisning.
Finansiell analys
Test av kandidatens kunskaper inom vedertagna finansiella nyckeltal såsom soliditet, skuldsättningsgrad och räntetäckningsgrad, samt förståelse för och beräkning av lönsamhet, kredittider via kund- och leverantörsreskontra, kapitalbindning och finansiell leasings påverkan på lönsamhet och kassaflöde. Omfattar även mer avancerad analys såsom hävstångseffektens komponenter och DuPont-samband, justerat eget kapital samt rörelsekapitalets påverkan på kassaflödet.
Bokslut
Test av kandidatens kunskaper inom bland annat kontoavstämningar, periodiseringar, olika interimskonton samt förmåga att stänga momskonton, periodisera fakturor, bokföra skatter och lager, beräkna skattemässigt resultat samt redovisa befarade och konstaterade kundförluster.
Redovisningsteori
Test av kandidatens förståelse för bland annat verifikationers innebörd och syfte, månadsavstämningar, periodiseringar, upplupna och förutbetalda poster, definitioner av intäkter och kostnader, koncernredovisning, eliminering av koncerninterna transaktioner, successiv vinstavräkning, betydelsen av olika redovisningsprinciper, indirekt metod vid kassaflödesanalys, skillnader mellan IFRS och K3 avseende finansiella instrument samt nyttjandeperiod för immateriella tillgångar.
TESTFRÅGOR
Flervalsfrågor
Våra test består huvudsakligen av flervalsfrågor där antalet korrekta svarsalternativ varierar. Varje fråga har fyra svarsalternativ.
Frågor per område och svårighetsgrad
Testen är indelade i fyra frågeområden och frågorna kategoriseras i tre svårighetsgrader: lätt, medel och svår.
Slumpmässigt genererade test
Frågorna inom respektive område och svårighetsgrad väljs slumpmässigt från en frågebank, vilket innebär att varje test får en unik kombination av frågor. Även ordningen på svarsalternativen slumpas, så att det korrekta svaret aldrig konsekvent återfinns på samma position.
24 frågor och möjlighet till multimedia
Totalt genereras 24 frågor som ska besvaras inom 30 minuter. Under testet kan kandidaten hoppa över frågor och återkomma till dem senare. Kandidaten har även tillgång till en timer och en förloppsindikator. Testet avslutas automatiskt när den maximala testtiden har löpt ut.
Testfrågor och svarsalternativ kan bestå av text, bilder eller en kombination av text och bilder.
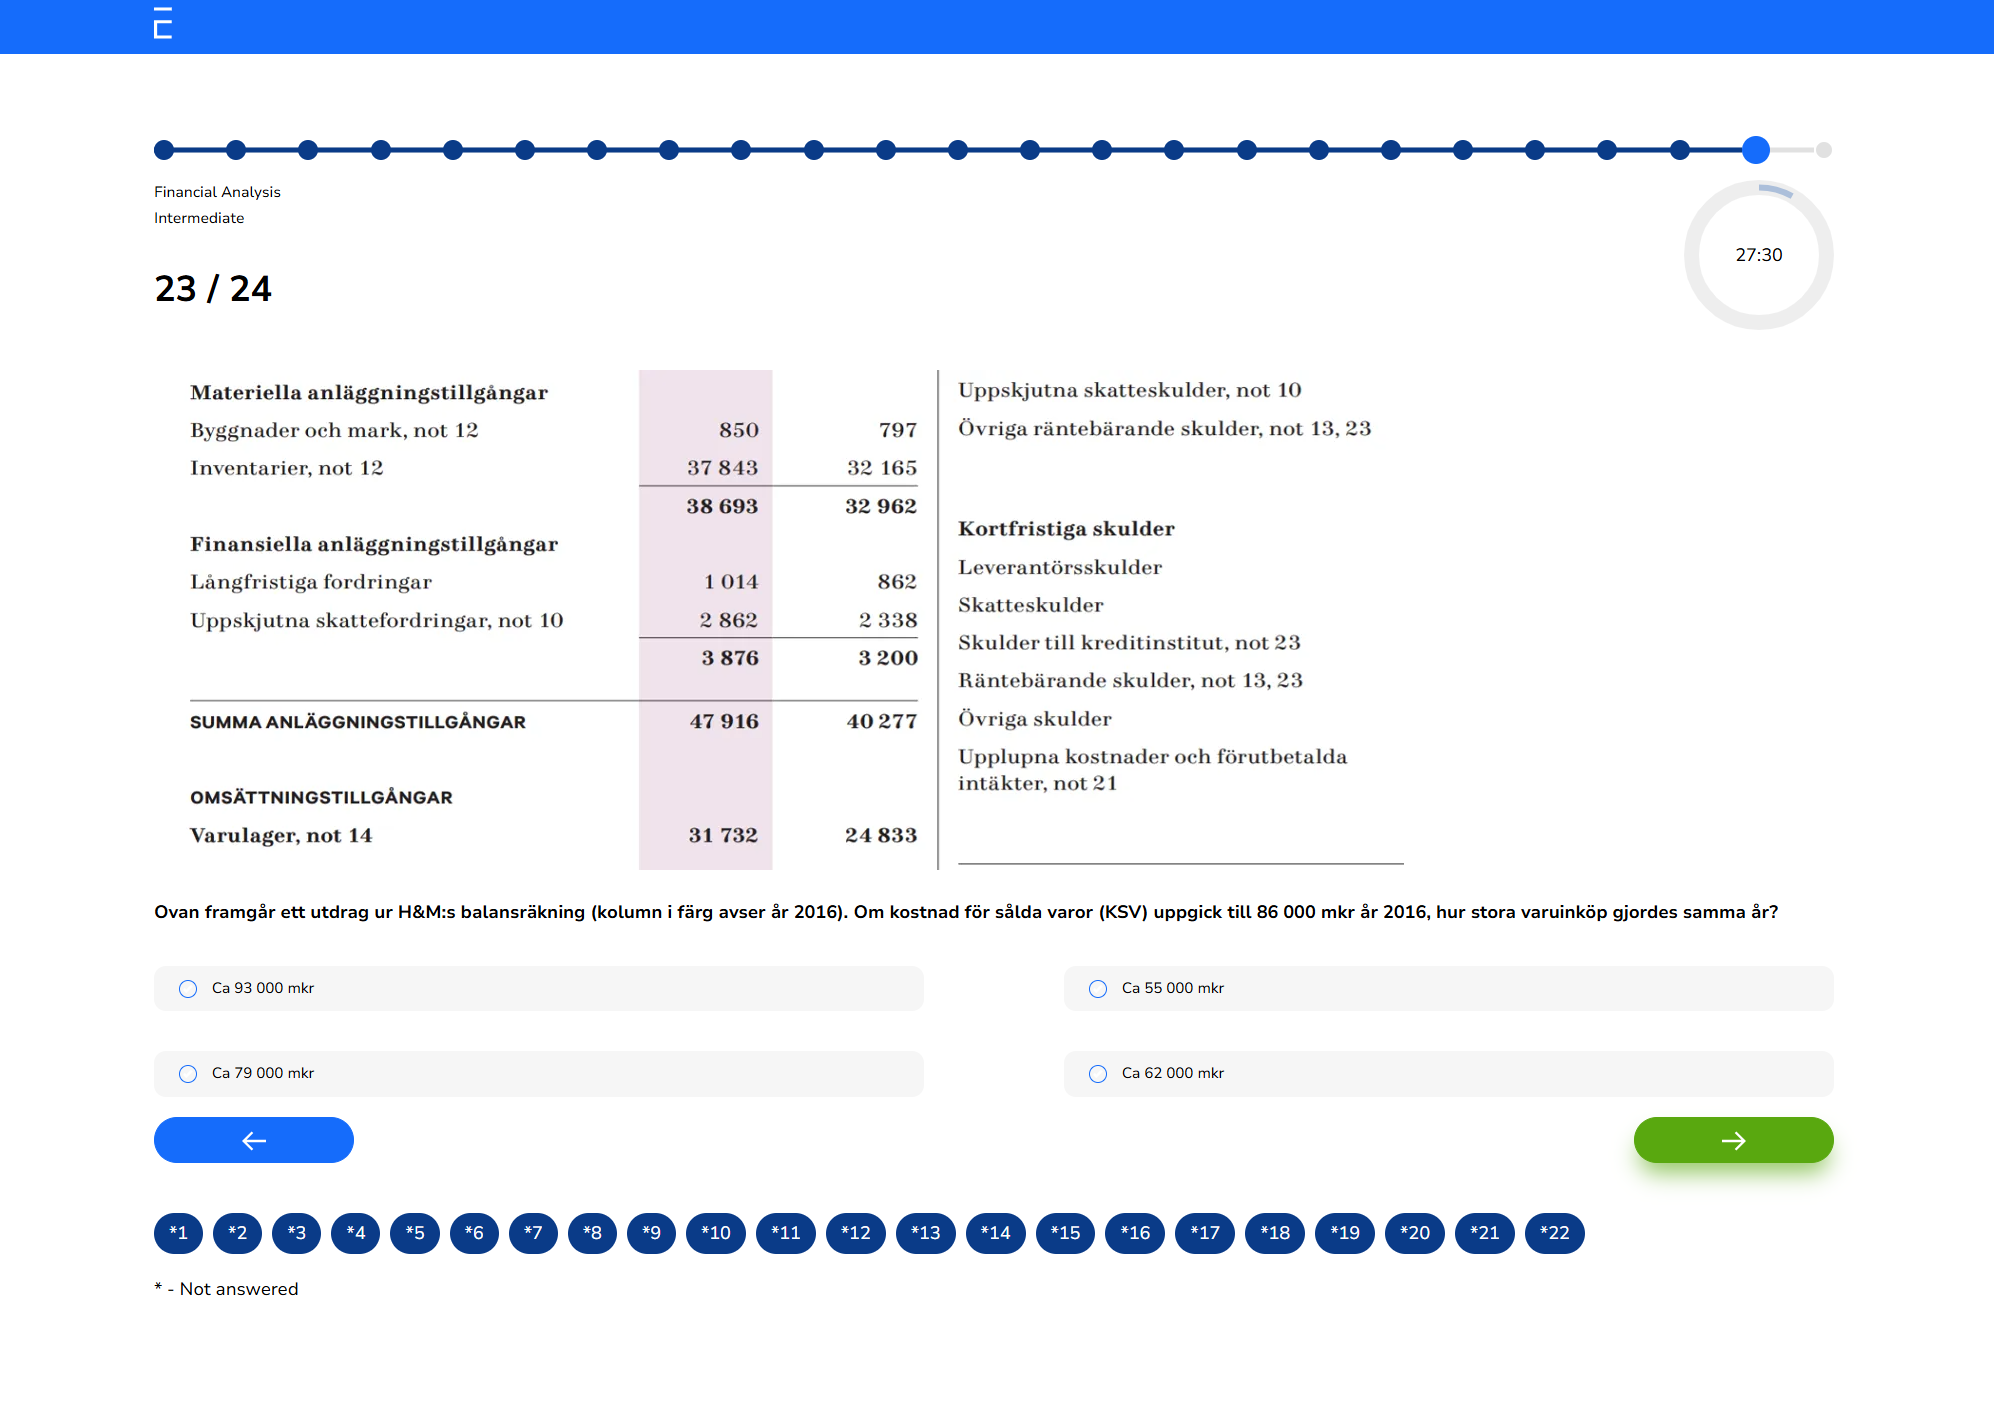
Exempelfråga