Excel 1 - SV - SV settings
The Everyday Excel UserTest in Swedish with Excel in Swedish settings. Ideal for candidates with limited data-intensive tasks or complex models. Assesses general proficiency in everyday use.
Datum
08 maj 2025
| Kandidat |
Henrik Dennerheim |
| Kompetens |
Basic Proficiency - Nivå: 2 av 4 |
| Tid |
04:37 av 30:00 |
| Utfärdare |
Demo Kunskapstest, EPROVED |
The candidate demonstrates basic knowledge of financial control in accounting and financial analysis.
Beginner
0% - 24%
Basic Proficiency
25% - 49%
Competent
50% - 76%
Skilled
77% - 100%
Kandidaten uppvisar grundläggande kunskaper om resultat- och balansräkningen, inklusive deras innebörd, uppställning och förmåga att skilja mellan centrala poster.
Kandidaten uppvisar goda kunskaper i finansiell analys och kan hantera olika nyckeltal, bedöma lönsamhet, utvärdera finansiell ställning och analysera kapitalbindning m.m.
Kandidaten uppvisar goda kunskaper inom bokslutsarbete, inklusive avstämningar, periodiseringar, lager, skatter och moms, och bedöms sannolikt kunna hantera bokslut självständigt.
Kandidaten uppvisar grundläggande teoretiska kunskaper inom redovisning, inklusive enkla definitioner, kännedom om kund- och leverantörsreskontra, förståelse för grunderna i debet och kredit samt kunskap om vissa vanligt förekommande konton.
Ej tillgängligt - Kommer snart
Det finns tyvärr inte tillräckligt med data för kandidatprofilen ännu.
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för testdeltagarna för att skapa en meningsfull jämförelse.
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för profilen (Financial Control - Specialist, 4-6 yrs) för att skapa en meningsfull jämförelse.
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för testdeltagarna för att skapa en meningsfull jämförelse.
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för profilen (Financial Control - Specialist, 4-6 yrs) för att skapa en meningsfull jämförelse.
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för testdeltagarna för att skapa en meningsfull jämförelse.
Det finns för närvarande inte tillräckligt med jämförelsedata insamlad för profilen (Financial Control - Specialist, 4-6 yrs) för att skapa en meningsfull jämförelse.
| Fråga | Frågeområde | Frågetyp | Tid | Status | Nivå |
|---|---|---|---|---|---|
| 6 | Redovisningsteori |
Koncernredovisning – regler för när konsolidering ska ske, inklusive ägarandel, betydande inflytande och förvärvsmetoden
0 av 2 rätta svar och 1 felaktiga och fick 0 av 3 poäng |
00:16 | Svår | |
| 9 | Bokslut |
Skattemässigt resultat – skillnad mot årets resultat och olika delar i beräkningen
1 av 2 rätta svar och 0 felaktiga och fick 1,5 av 3 poäng |
00:13 | Svår | |
| 11 | Finansiell analys |
Uppdelning av räntabilitet i vinstmarginal och kapitalomsättningshastighet
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:14 | Svår | |
| 13 | Bokslut |
Bokföring av konstaterade kundförluster
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:07 | Svår | |
| 15 | Redovisningsteori |
Finansiella instrument – värdering till verkligt värde eller anskaffningsvärde enligt IFRS respektive K3
0 av 2 rätta svar och 0 felaktiga och fick 0 av 3 poäng |
00:04 | Svår | |
| 18 | Finansiell analys |
Hävstångssambandets komponenter
1 av 1 rätta svar och 0 felaktiga och fick 3 av 3 poäng |
00:20 | Svår | |
| 21 | Resultat- & Balansräkning |
Konsolideringsprinciper i koncernredovisning
0 av 2 rätta svar och 0 felaktiga och fick 0 av 3 poäng |
00:04 | Svår | |
| 24 | Resultat- & Balansräkning |
Innebörden av totalresultat
0 av 2 rätta svar och 0 felaktiga och fick 0 av 3 poäng |
00:05 | Svår | |
| 1 | Bokslut |
Periodisering av leverantörsfakturor vid bokslut – interimsfordran kontra interimsskuld
1 av 2 rätta svar och 0 felaktiga och fick 0,5 av 1 poäng |
00:14 | Lätt | |
| 2 | Resultat- & Balansräkning |
Uppställningsform, funktionsindelad resultaträkning
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:23 | Lätt | |
| 5 | Redovisningsteori |
Ange kontogrupp – bankkonto i bokföringen
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:08 | Lätt | |
| 12 | Finansiell analys |
Beräkna räntetäckningsgrad
0 av 1 rätta svar och 0 felaktiga och fick 0 av 1 poäng |
00:07 | Lätt | |
| 14 | Resultat- & Balansräkning |
Ordningsföljd för anläggningstillgångar i balansräkningen
0 av 1 rätta svar och 1 felaktiga och fick 0 av 1 poäng |
00:16 | Lätt | |
| 16 | Finansiell analys |
Beräkna lönsamhet
0 av 1 rätta svar och 1 felaktiga och fick 0 av 1 poäng |
00:12 | Lätt | |
| 17 | Bokslut |
Periodiseringar – interimsfordringar kontra interimsskulder
1 av 1 rätta svar och 0 felaktiga och fick 1 av 1 poäng |
00:16 | Lätt | |
| 23 | Redovisningsteori |
Kundfordringar – innebörd och vilken information som kan utläsas
1 av 2 rätta svar och 0 felaktiga och fick 0,5 av 1 poäng |
00:08 | Lätt | |
| 3 | Resultat- & Balansräkning |
Innebörden av fritt kassaflöde
1 av 3 rätta svar och 0 felaktiga och fick 0,7 av 2 poäng |
00:07 | Medelsvår | |
| 4 | Resultat- & Balansräkning |
Olika resultatmått i verksamheten
3 av 3 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:13 | Medelsvår | |
| 7 | Finansiell analys |
Kapitalbindning, påverkan på lönsamhet och kassaflöde
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:20 | Medelsvår | |
| 8 | Bokslut |
Upplupen intäkt i månadsbokslutet
0 av 1 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:04 | Medelsvår | |
| 10 | Bokslut |
Lagervärdering vid bokslut – tolkning av beräkning och bokföring av lagerökning
0 av 1 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:08 | Medelsvår | |
| 19 | Redovisningsteori |
Kostnader – definition och betydelse i redovisningen
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:10 | Medelsvår | |
| 20 | Redovisningsteori |
Koncernredovisning – hantering av koncerninterna transaktioner
1 av 1 rätta svar och 0 felaktiga och fick 2 av 2 poäng |
00:07 | Medelsvår | |
| 22 | Finansiell analys |
Kundfordringar, härled omsättning via kredittid
0 av 1 rätta svar och 0 felaktiga och fick 0 av 2 poäng |
00:05 | Medelsvår |
Rätt svar
Viktad poäng, delvis rätt svar
Fel svar
Hoppade över eller tiden tog slut
TEST AREAS
"SEPARATING ANALYSTS FROM ACCOUNTANTS"
Test in English on Swedish GAAP, distinguishing candidates managing Closing of Accounts and Reporting from those with strong Financial Analysis skills and deep knowledge of Income Statements and Balance Sheets.
Questions and answer choices are in English to facilitate reading comprehension for candidates whose native language is not Swedish. However, images, accounting boxes, etc., remain in Swedish.
Income Statement & Balance Sheet
The candidate's knowledge relating to both simpler aspects such as different presentation formats, asset categories, short-term and long-term liabilities, equity, operational performance measures etc, as well as more advanced topics - for example fund and new issues, free cash flow, provisions, capitalised tax loss carryforwards, comprehensive income, leasing, consolidation principles in group financial statements, and more.
Financial Analysis
Proficiency in recognised financial key ratios such as solvency, debt-to-equity ratio, and interest coverage ratio, understanding and calculation of profitability, credit periods through accounts receivable and accounts payable, capital binding, and the impact of financial leasing on profitability and cash flow, among others. Also, more complex analysis such as knowledge of the components of leverage and DuPont relationships, adjusted equity, the impact of working capital on cash flow, etc.
Closing of Accounts
The candidate's knowledge regarding account reconciliations, accruals, various interim accounts and skills in closing VAT accounts, accrual of invoices, recording of taxes and inventory, computation of taxable income, and accounting for anticipated and recognised customer losses, among other things.
Accounting Theory
Understanding the meaning and purpose of verifications, monthly reconciliations, accruals, accrued and prepaid items, definitions of revenue and expenses, consolidated financial statements, elimination of internal transactions, percentage of completion, significance of various accounting principles, indirect method regarding cash flow, IFRS vs. K3 regarding financial instruments, and useful life for intangible assets, among others.
TEST QUESTIONS
Multiple Choice
Our tests are mainly based on multiple-choice questions where the number of correct answer options varies. Each question has four answer options.
Questions by Area and Difficulty
The tests are divided into four question areas and questions are categorised into three difficulty levels: easy, intermediate and difficult.
Randomised Test Generation
Questions within each area and difficulty level are randomly selected from a question bank, ensuring that each test receives a unique set of questions. Additionally, the order of answer options is randomised so that the correct answer for each question never appears in the same position.
24 Questions and Multimedia Options
A total of 24 questions are generated and must be answered within 30 minutes. During the test, candidates can skip questions and come back to them later. They also have access to a timer and a progress indicator. The test will automatically close when the maximum time limit is reached.
Test questions and answer options can consist of text, images, or a combination of text and images.
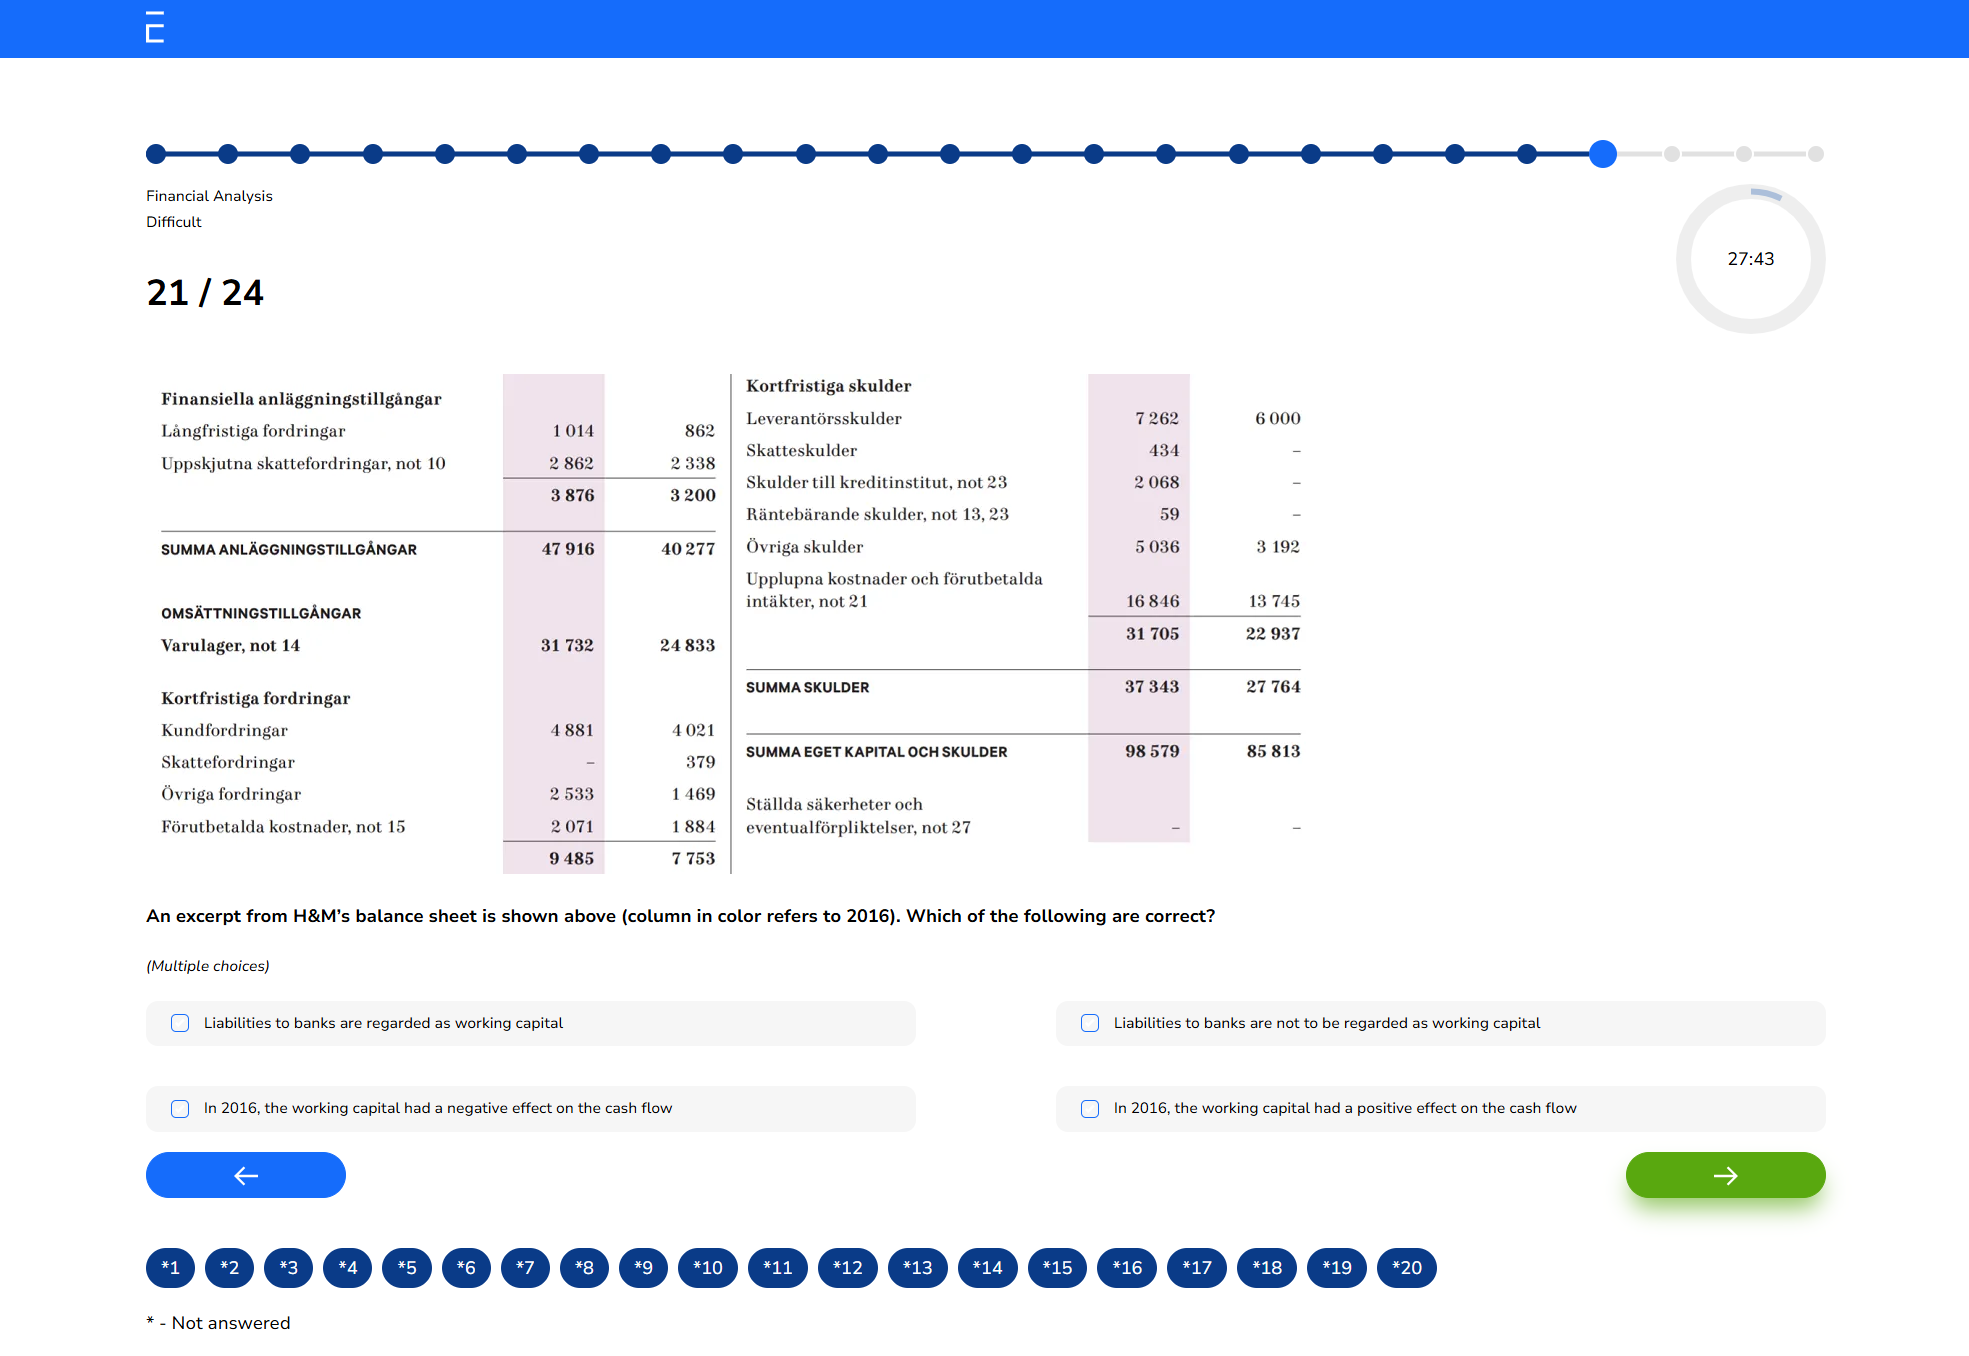
Example Question